Facts checked, Stand 19.10.2026. Zum Faktencheck
Wero zählt Konten, der Handel zählt Umsatz
Im Onlineshop von Lidl können Kunden seit Juli mit Wero zahlen, bei Decathlon seit dem 21. Juli. An der Filialkasse wartet das Terminal dagegen weiter auf eine Karte: Für die Ladenkasse nennt die Branche Wero erst für 2026 und 2027. Laut S-Payment haben sich zehn Millionen Menschen in Deutschland und 60 Millionen in Europa für Wero registriert (Meldung vom 10. September 2026). Beide Händler haben das Verfahren zunächst nur in ihren Onlineshops eingebunden (Mitteilungen der EPI vom 20. und 24. Juli).
Dagegen steht: Ende April hatte laut einer Handelsblatt-Recherche keiner der zehn größten deutschen Onlinehändler Wero eingebunden, und drei Viertel der Händler hielten sich laut einer EHI-Erhebung noch zurück (zitiert in EuroShop.mag, 25. August 2026). Auch die 60 Millionen sind registrierte, keine aktiven Nutzer. Die European Payments Initiative (EPI) nennt keine Zahl aktiver Nutzer.
Ist Wero also gescheitert oder fängt es gerade erst an? Meine Antwort: beides, und genau das ist das Problem. Parallel verhandelt Europa über den digitalen Euro. Zwei Baustellen, ein Motiv: Europa will beim Bezahlen nicht länger zur Miete wohnen.
Kurz erklärt
Wero. Wero ist die Bezahl-App der European Payments Initiative, hinter der ein Zusammenschluss europäischer Banken steht. Sie begann als Dienst für Überweisungen unter Privatpersonen, ist in Deutschland seit Juli 2024 verfügbar und kommt 2026 in den Handel. Das Geld geht direkt vom Konto, im Onlineshop bestätigt der Kunde die Zahlung in seiner Banking-App, an der Kasse ist laut EPI-Planung ab 2027 kontaktlos per NFC vorgesehen. Die genannten Nutzerzahlen sind registrierte, keine aktiven Nutzer.
Digitaler Euro. Der digitale Euro ist Zentralbankgeld in digitaler Form für Privatkunden, kein Krypto-Asset und kein Bankguthaben, sondern eine direkte Verbindlichkeit der EZB. Er soll das Bargeld ergänzen. Die Verordnung steckt im Trilog. Die EZB erwartet die Gesetzgebung bis Ende 2026, den Pilot plant sie für die zweite Jahreshälfte 2027, die Erstausgabe peilt sie für 2029 an. Als Gestaltungsprinzipien nennt EZB-Direktor Cipollone Halteobergrenzen, keine Verzinsung, kein Besitz für Unternehmen, Co-Badging und eine Offline-Variante.
Worum es in diesem Text geht
Meine These: Europa baut vielleicht die Infrastruktur und verliert den Kunden, wenn der Kunde bald ein Programm ist.
2026 ist das Jahr, in dem Payment vom Produkt zur politischen Infrastruktur wurde. Entscheidend ist nicht, ob die Technik funktioniert, sondern ob der Handel sie akzeptiert und wer am Ende den Kaufbefehl gibt. Fünf Trends setzen den Rahmen, einer davon, Agentic Commerce, bekommt mehr Raum, weil er die anderen vier überholen kann. Drei europäische Innovationen antworten darauf, und eine Brille aus Asien zeigt, wohin es noch gehen könnte.
Ausgewählt habe ich Entwicklungen, die 2026 messbar sind, für den DACH-Raum relevant und mit Quellen der letzten Monate belegbar. Zu jedem Trend gibt es eine Zahl, eine Einordnung und eine Handlungsfrage. Jede Innovation endet mit einem Satz, der eine Schwäche benennt. Meine eigenen Thesen sind als solche markiert. Alle Quellen finden Sie mit Prüfstatus im Faktencheck am Ende.
Zum Einstieg ein Bild davon, wer bei einer Zahlung eigentlich mitspielt, wenn ein Mensch oder ein Agent kauft.
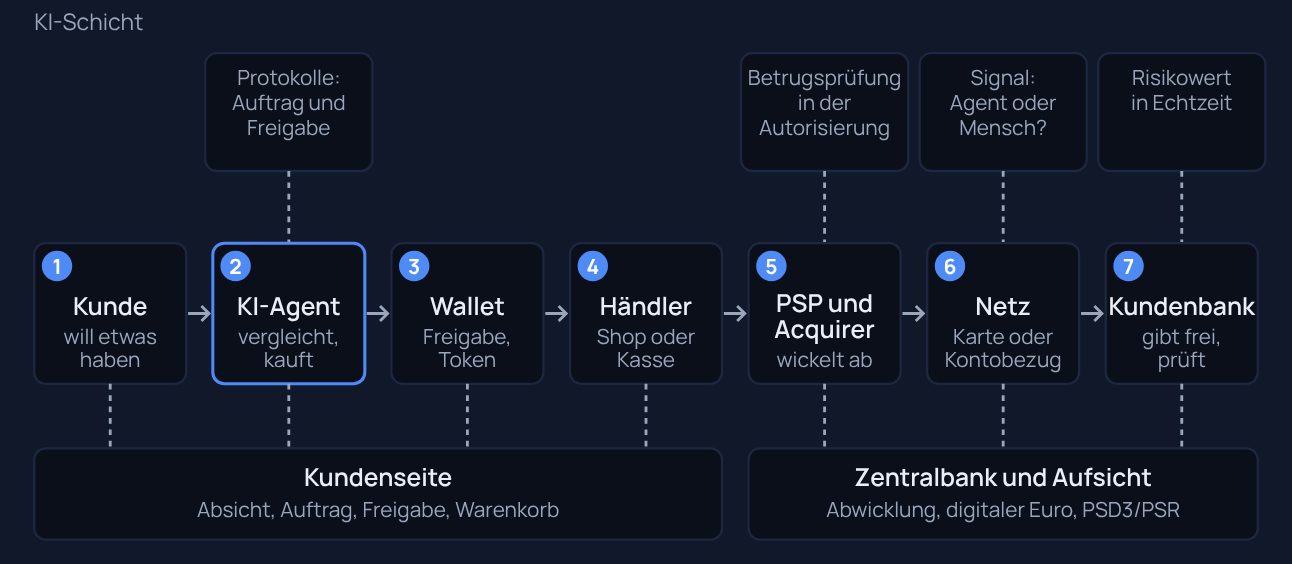
Neu sind 2026 zwei Dinge: Ganz vorn sitzt ein Agent statt eines Menschen, und fast an jeder Station arbeitet ein KI-Modell mit. Genau dort entscheidet sich, wer künftig verdient.
Fünf Trends, die den Rahmen setzen
1. Wallets und Kontobezug überholen die Karte
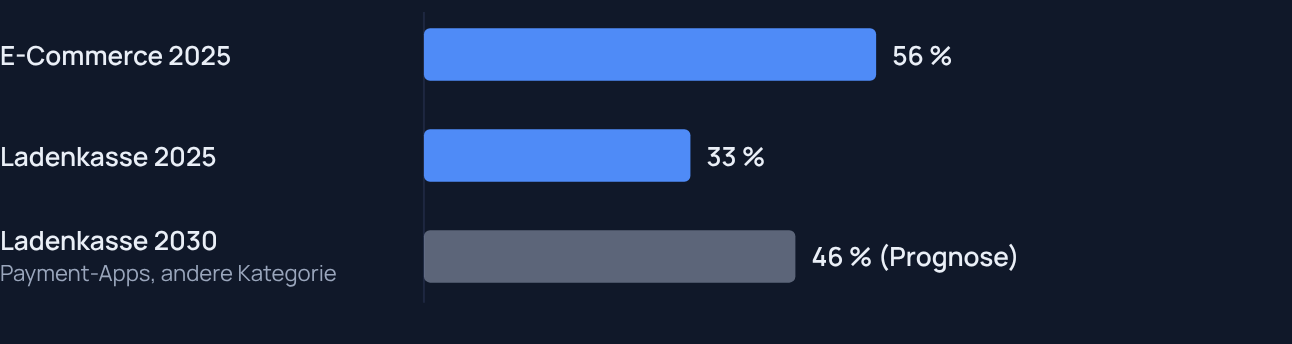
Wallets, also Bezahl-Apps, in denen Karte, Konto oder Guthaben hinterlegt sind, haben im Onlinehandel schon die Mehrheit. Der Global Payments Report 2026 von Worldpay (veröffentlicht Ende März 2026, 63.000 befragte Verbraucher in 42 Märkten) beziffert ihren Anteil am Zahlungswert 2025 im E-Commerce auf 56 %, an der stationären Kasse auf 33 %. Für 2030 erwartet er, dass Payment-Apps 46 % des Kassenumsatzes tragen. Das ist eine andere Kategorie als „Wallets“ und deshalb keine Fortschreibung der 33 %. Wero taucht im Report als Versuch auf, die zersplitterten Systeme in Europa zusammenzuführen.
Eine Stufe weiter geht der Kontobezug, englisch Account-to-Account oder A2A: Das Geld läuft direkt vom Konto des Kunden zum Händler, ohne Kartennetz dazwischen. Die Karte stirbt dabei nicht, sie wird zum Hintergrundprozess. Gewinner sehe ich bei den Eigentümern der Wallets und den A2A-Verfahren, Verlierer bei Anbietern, deren Erlös an der Kartenzahlung hängt, vom Kartennetz bis zum Zahlungsdienstleister mit kartenlastigem Modell.
Was das für Sie heißt: Ein Akquiring-Vertrag, also die Abwicklung Ihrer Kartenzahlungen durch einen Dienstleister, taugt nicht mehr für die Zukunft, wenn er nur Karten abdeckt. Lassen Sie sich bei der nächsten Verhandlung auch Konditionen für den Kontobezug nennen.
2. Echtzeit wird Standard, Verifizierung wird Pflicht
Instant Payments, also Überweisungen in Sekunden, schreibt eine EU-Verordnung vor. Nach den Fristen der EZB mussten Banken im Euroraum seit dem 9. Januar 2025 Echtzeitüberweisungen empfangen und seit dem 9. Oktober 2025 senden können. Für E-Geld-Institute und Zahlungsinstitute gilt der 9. April 2027. Seit dem 9. Oktober 2025 müssen Banken im Euroraum außerdem Name und IBAN des Empfängers abgleichen, die Verification of Payee (VoP). Die Neuerung verschiebt sich damit von der Geschwindigkeit zur Sicherheit.
20.09.2026 VoP-Rulebook Version 1.1 wirksam; Version 1.2 und 2.0 sollen Ende November veröffentlicht werden (European Payments Council)
Wie gut der Abgleich in der Praxis läuft, ist offen. Die Verbraucherzentralen verweisen darauf, dass sich die Umsetzung von Institut zu Institut unterscheidet (Stand 17. März 2026). Banken, die eine klare Warnung anzeigen, und Händler, die Request-to-Pay anbieten (eine Zahlungsanforderung, die der Kunde direkt in der Banking-App bestätigt), gewinnen Vertrauen. Wer VoP nur als Pflichtübung abhakt, verschenkt diese Chance.
Was das für Sie heißt: VoP ist der erste Betrugsschutz, den Kunden sehen. Investieren Sie in die Fehlermeldung, nicht nur in die Schnittstelle.
3. KI greift an und verteidigt, während die Zahlung läuft
Dieselbe Technik sitzt auf beiden Seiten, und nur eine Seite hat keine Compliance-Abteilung. t-online berichtet am 4. März 2026 über eine BioCatch-Umfrage unter 1.200 Banking-Führungskräften: Betrugsversuche und Verluste nehmen zu, in einigen europäischen Ländern brachten die Befragten Instant Payments mit einem Anstieg der Betrugsfälle um 110 % in Verbindung. Banken hatten früher Stunden oder Tage, um eine verdächtige Zahlung zu prüfen, heute oft wenige Sekunden. Gleichzeitig macht generative KI Angriffe billiger: gefälschte Stimmen, täuschend echte Phishing-Nachrichten und synthetische Identitäten, wie die zeb-Berater im BankingHub schreiben.
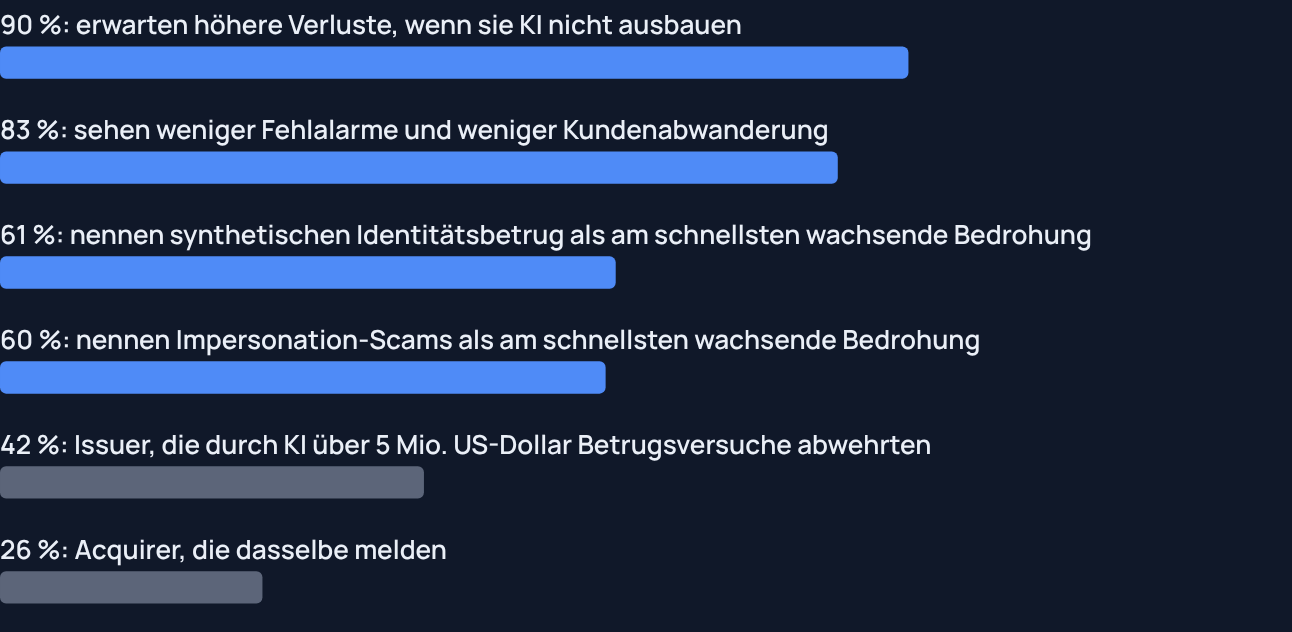
Auf der Abwehrseite zeigt eine Befragung von Mastercard und Financial Times Longitude unter 300 Führungskräften der Zahlungsbranche ein deutliches Bild. 42 % der Issuer und 26 % der Acquirer geben an, in den vergangenen zwei Jahren durch KI mehr als 5 Mio. US-Dollar an Betrugsversuchen abgewehrt zu haben. 83 % sehen weniger Fehlalarme und weniger Kundenabwanderung, 90 % erwarten höhere Verluste, wenn sie KI nicht ausbauen. Als am schnellsten wachsende Bedrohungen nennen die Befragten synthetischen Identitätsbetrug (61 %) und Impersonation-Scams (60 %), bei denen Täter sich als Bank oder Bekannte ausgeben. Die Studie stammt von einem Anbieter, der solche Systeme verkauft. Sein Produkt Decision Intelligence Pro liefert Risikowerte nahezu in Echtzeit, während die Zahlung autorisiert wird.
Für die Zahlungsabwicklung heißt das: Die Betrugsprüfung rückt aus dem Nachgang in die Autorisierung, die Entscheidung fällt, während die Zahlung läuft. Im Vorteil ist, wer Echtzeitdaten und lange KI-Erfahrung hat. Wer laut Mastercard seit mehr als fünf Jahren mit KI arbeitet, sparte im Schnitt 4,3 Mio. US-Dollar an entgangenen Einnahmen, die übrigen 2,2 Mio. Von Hand lässt sich in Sekunden nichts mehr prüfen. In Deutschland ist der Abstand groß: Laut t-online erwägen drei Viertel der befragten Bankmanager eine Modernisierung ihrer Kontrollen, aber nur einer von zehn hat begonnen. PSD3 und die Zahlungsdiensteverordnung PSR sollen zudem verbindliche Erstattungsregeln bringen: Gibt sich ein Betrüger als Mitarbeiter des Zahlungsdienstleisters aus, muss dieser den Betrag erstatten (vorläufige Einigung vom 27. November 2025).
Was das für Sie heißt: Fragen Sie Ihren Zahlungsdienstleister, wie viele Sekunden sein Betrugsmodell in der Autorisierung hat und wie hoch die Fehlalarmquote ist. Jeder Fehlalarm ist ein abgebrochener Kauf.
4. Agentic Commerce: Der Kunde ist bald ein Programm
Beim Agentic Commerce kauft eine KI im Auftrag des Nutzers ein und bezahlt auch gleich. Der Checkout wechselt vom Menschen zum Agenten. Das ist mehr als eine neue Oberfläche, denn es setzt Geschäftsmodelle unter Druck: Viele Erlöse der Branche hängen an der menschlichen Geste am Bezahlknopf, an Markenbindung, Werbung rund um den Checkout und Gewohnheit. Ein Agent hat keine Gewohnheit. Er vergleicht.
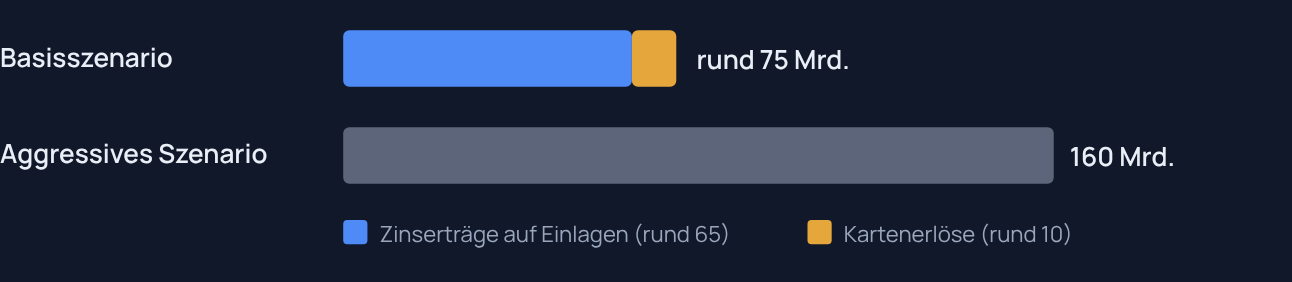
McKinsey beziffert im Global Payments Report 2026 (veröffentlicht am 25. September) die weltweiten Zahlungserlöse, die bis 2030 im Basisszenario unter Druck geraten, auf rund 75 Mrd. US-Dollar. Im aggressiven Szenario sind es 160 Mrd. Der größte Teil im Basisszenario, rund 65 Mrd., sind Zinserträge auf Einlagen, nur etwa 10 Mrd. kommen aus Kartenerlösen. Dem stehen bis zu 110 Mrd. US-Dollar jährliches operatives Produktivitätspotenzial gegenüber, netto sinken die Kosten typischerweise um 15 bis 20 %. Laut Payments Dive (5. März 2026) könnten agentische Zahlungen bis 2030 weltweit Konsumausgaben von 3 bis 5 Billionen US-Dollar antreiben. Das sind Prognosen, keine Messwerte.
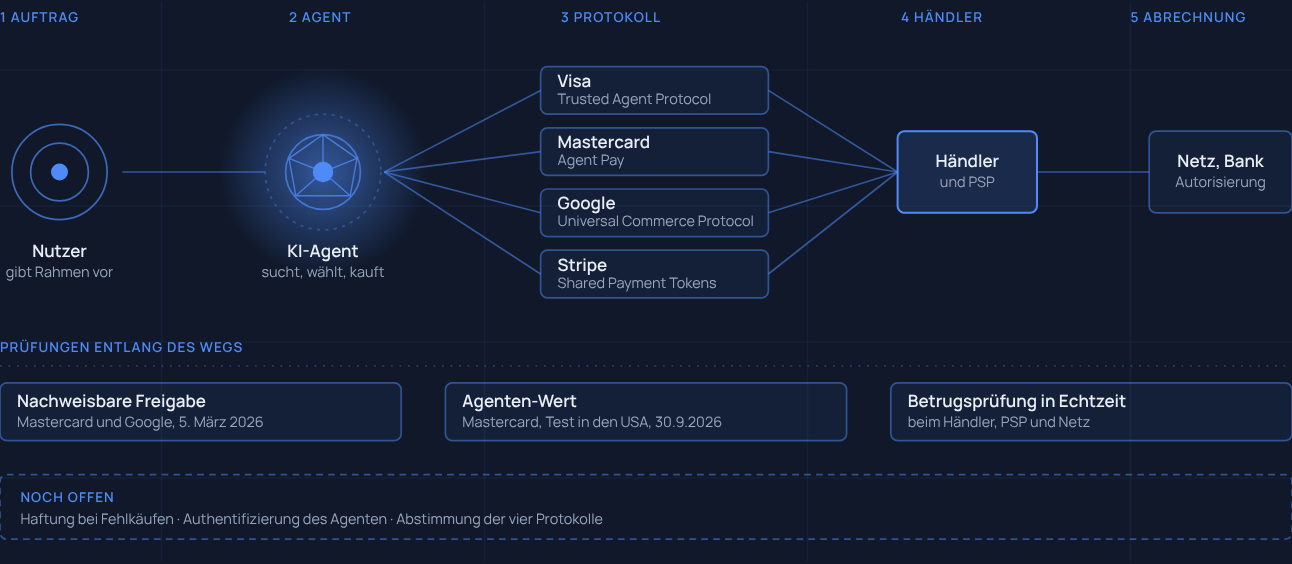
Die Branche baut dafür derzeit mehrere Standards nebeneinander: das Trusted Agent Protocol von Visa (Oktober 2025), Mastercard Agent Pay, das Universal Commerce Protocol von Google (Januar 2026) und die Shared Payment Tokens von Stripe. Ein Visa-Manager nannte die Lage laut Payments Dive unübersichtlich, ein Branchenvertreter warnte vor einer Zersplitterung wie bei den digitalen Wallets. Am 30. September 2026 kündigte Mastercard einen Wert an, der angibt, wie wahrscheinlich ein KI-Agent eine Transaktion ausgelöst hat. Er soll Banken helfen, legitime Agentenkäufe zu genehmigen, und läuft zunächst im Test in den USA.
Meine These: Wenn ein Agent kauft, entscheidet nicht die Marke auf dem Bezahlknopf, sondern der Agent. Wer ihn kontrolliert, schreibt die Regeln.
Gewinnen dürften Plattformen, die den Agenten kontrollieren und die Daten haben, verlieren Netze und Dienstleister, deren Erlös an der menschlichen Checkout-Geste hängt. Die Protokolle kommen bisher von Visa, Mastercard, Google und Stripe, in meiner Recherche tauchte kein europäischer Standard auf. Das ist die unbequeme Pointe für Wero und den digitalen Euro: Europa kann die Infrastruktur besitzen und trotzdem nicht bestimmen, wer sie nutzt.
Was das für Sie heißt: Das ist eine Strategiefrage, keine IT-Frage. Beobachten Sie die Standardisierung, und klären Sie früh, wer haftet, wenn ein Agent das Falsche kauft. Eine belastbare Regel dafür habe ich nicht gefunden.
5. Fragmentierung und Souveränität werden Wettbewerbsfaktoren
Die Zahlungswelt driftet in regionale Systeme: UPI in Indien, Pix in Brasilien, Wero in Europa. Wer das System betreibt, schreibt die Regeln. In Europa wirkt Regulierung als Hebel. Das Paket aus der überarbeiteten Zahlungsdiensterichtlinie PSD3 und der PSR ist weiter fortgeschritten, als man an der Kasse merkt. Laut Transaction Intelligence (September 2026) billigte der Rat (Coreper) am 22. April die finalen Kompromisstexte, im Wirtschaftsausschuss lief die Abstimmung am 5. Mai, das Plenum ist indikativ für den 14. Dezember 2026 angesetzt. Die Anwendung wird als Szenario im Oktober oder November 2028 erwartet, ausdrücklich keine Prognose.
14.12.2026 indikativer Termin für das PSD3-Plenum; Anwendung als Szenario Oktober/November 2028 (Transaction Intelligence, September 2026)
Wer ein eigenes Zahlungssystem hat, bestimmt die Regeln selbst. Wer keins hat, übernimmt die Regeln anderer.
Was das für Sie heißt: Betrachten Sie Regulierung nicht als Hemmnis, sondern als Hebel, mit dem Europa Marktmacht zurückholt.
Ein Blick über Europa hinaus: USA und Asien
Europa vergleicht sich gern mit sich selbst. Der Maßstab liegt woanders: In Indien und China läuft ein großer Teil des Alltags über Apps und QR-Codes, in den USA wächst die Echtzeit-Infrastruktur gerade erst.
Asien: Die Wallet ist der Normalfall
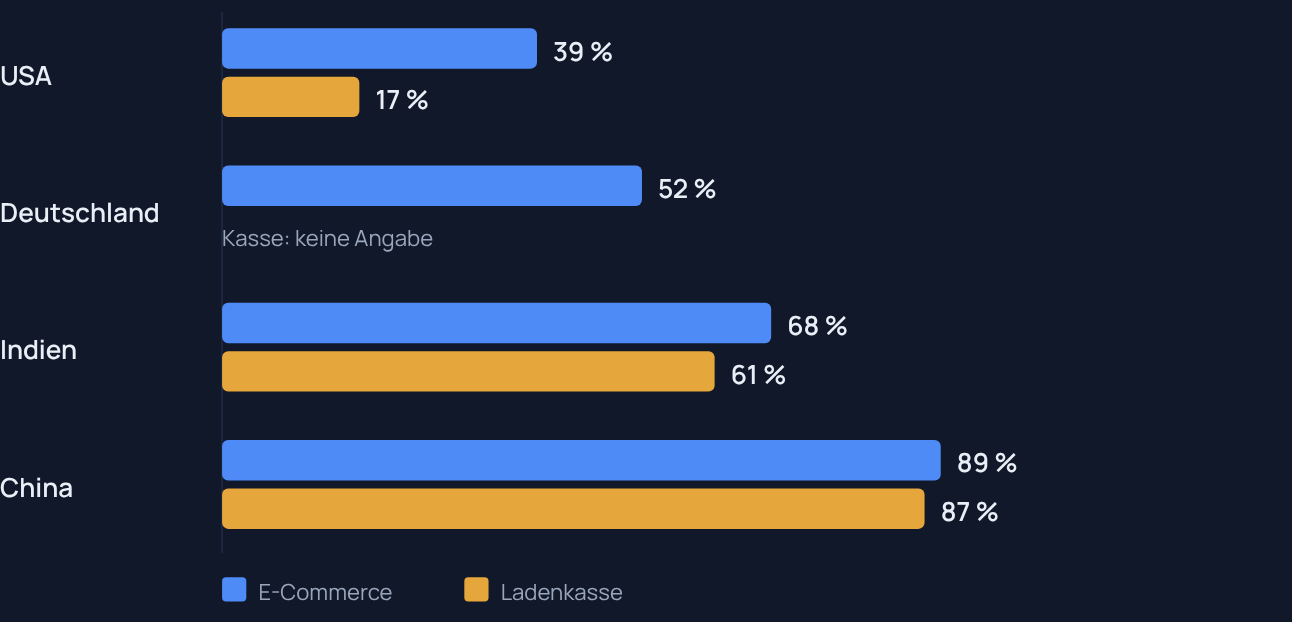
Laut Global Payments Report 2026 von Worldpay (Ende März 2026, hier nach der Auswertung von Payment Expert) stehen Alipay und WeChat Pay in China für 89 % des E-Commerce-Zahlungswerts und 87 % an der Kasse. In Indien tragen UPI-getriebene Wallets 68 % online und 61 % im Laden. Zum Vergleich: In Deutschland liegt der Wallet-Anteil online bei 52 %, in den USA bei 39 % online und 17 % an der Kasse. Der Report zählt kartenfinanzierte Wallets als Wallet, ein Teil des Wachstums ist also Kartenumsatz, der nur in einer App steckt.
Das stärkste Beispiel ist UPI, die Echtzeit-Infrastruktur der indischen Zahlungsverkehrsorganisation NPCI. Im September 2026 liefen darüber 24,07 Mrd. Transaktionen, 23 % mehr als ein Jahr zuvor, im Wert von 29,37 Billionen Rupien (plus 18 %). Das sind im Schnitt rund 802 Millionen Zahlungen am Tag (Outlook Money, 2. Oktober 2026).
Asien denkt inzwischen über Landesgrenzen hinweg. Das Project Nexus, unterstützt von der Bank für Internationalen Zahlungsausgleich, soll die Echtzeitsysteme von Malaysia, Singapur, Thailand, Indonesien und den Philippinen verbinden, sodass sich Banken einmal anschließen statt bilateral. Indien soll laut Berichten mit Ant International über eine Verbindung von UPI und Alipay+ sprechen, und Singapur prüft eine zweite Generation von PayNow, für die ein Pilot mit Anbindung an NETS-QR bis Ende 2026 angepeilt ist (PYMNTS, 2. September 2026). Die Brillenzahlungen aus dem Smart-Glasses-Abschnitt gehören in dieselbe Welt.
USA: Die Karte hält, Echtzeit holt auf, Stablecoins warten
In den USA bleibt die Karte stark, aber die Alternativen wachsen. Zelle meldete für 2025 mehr als 1,2 Billionen US-Dollar an gesendeten Zahlungen (plus 20 %) bei 4,2 Milliarden Transaktionen (Meldung vom 11. Februar 2026). Beim Fed-Netz FedNow waren im Juli 2026 mehr als 1.800 Institute angeschlossen, im ersten Quartal 2026 wickelte es 2,7 Millionen Zahlungen über 271,3 Mrd. US-Dollar ab. Das Netz RTP von The Clearing House kam im selben Quartal auf 128 Millionen Transaktionen über 480 Mrd. US-Dollar (digitaltransactions.net, Juli 2026).
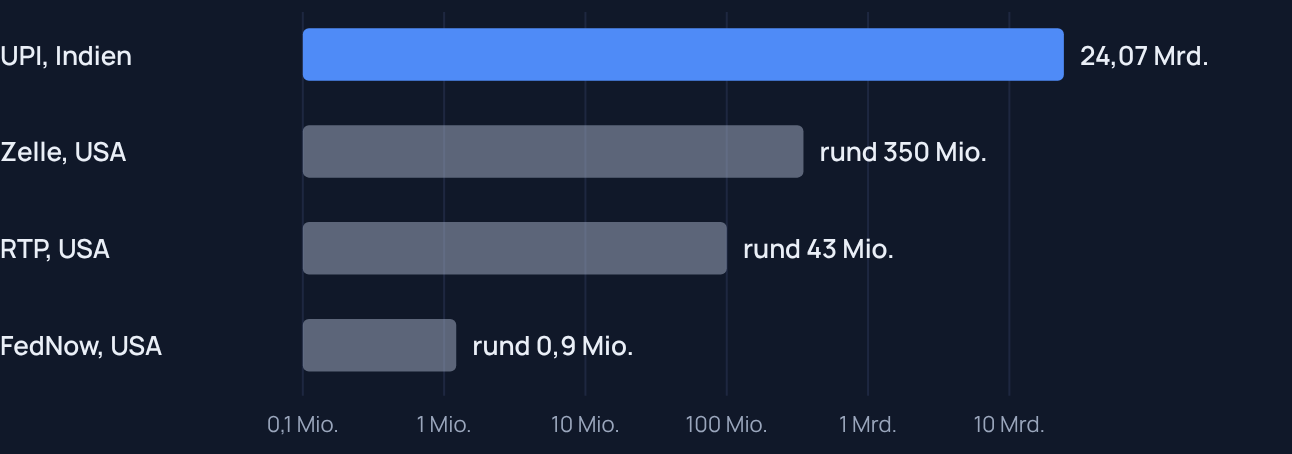
Der Unterschied steckt im Einsatz. Eine FedNow-Zahlung ist im Schnitt rund 100.000 US-Dollar schwer, eine UPI-Zahlung rund 1.220 Rupien (beides eigene Berechnung aus den genannten Werten). Meine Lesart: Die USA haben Echtzeit für Großbeträge gebaut, Indien für den Kaffee.
Bei Stablecoins gilt der GENIUS Act, der am 18. Juli 2025 unterzeichnet wurde. Er tritt spätestens am 18. Januar 2027 in Kraft, früher nur, wenn die Aufsicht ihre Vorschriften vorher abschließt. Die Frist dafür lief am 18. Juli 2026 ab, ohne dass die Vorschriften final waren (Stablecoin Insider, Tazapay). Auch die Agenten-Protokolle aus Trend 4 kommen aus den USA, die Brillenzahlungen aus Asien. Europa liefert bisher vor allem Regulierung. Das ist ein Wert, aber noch kein Geschäftsmodell.
Meine These: Die Karte ist kein Naturgesetz. Indien und China zeigen, wie schnell eine Zahlungsinfrastruktur das Verhalten eines ganzen Landes umdreht.
Was das für Sie heißt: Vergleichen Sie Ihre Zahlungsstrategie nicht mit dem Vorjahr, sondern mit UPI. Und fragen Sie sich, was passiert, wenn ein Kunde bei Ihnen mit seiner Wallet oder seinem Agenten zahlen will, ohne eine Karte zu zücken.
Und was baut Europa dagegen? Drei Antworten sind 2026 konkret geworden. Davor lohnt ein Blick hinter die Kasse, denn dort entscheidet sich, wer an den neuen Verfahren verdient.
Hinter der Kasse: die Zahlungsabwicklung
Die Abwicklung, im Englischen Processing, also die Technik zwischen Kasse, Bank und Kartennetz, hält man gern für Hintergrundtechnik. Die Zahlen aus dem Sommer zeigen eher einen Umbruch. Adyen meldete am 13. August 2026 für das erste Halbjahr ein Volumen von 803,8 Mrd. Euro (plus 24 %) und einen Nettoumsatz von 1,3 Mrd. Euro (plus 19 %). Stripe steigerte seinen Umsatz im ersten Halbjahr laut Axios um 41 %. Ingenico dagegen erhielt im August 150 Mio. Euro frisches Kapital unter Führung von PIMCO, im Zuge einer Neuordnung seiner Finanzierung. Bei Nexi blieb der Umsatz der Merchant Solutions im zweiten Quartal mit 522 Mio. Euro nahezu unverändert (minus 0,2 %), die Zahl der Transaktionen stieg im ersten Halbjahr um 5,6 %.
In Deutschland setzte die Girocard im ersten Halbjahr 151,9 Mrd. Euro um, ein Plus von 0,8 %, während die Zahl der Terminals um 11 % auf 1,4 Millionen stieg. Mastercard meldete für Europa im zweiten Quartal 8,5 % Wachstum beim Bruttoumsatzvolumen in lokaler Währung. Die britische Aufsicht PSR stellte schon im März 2025 fest, dass Visa und Mastercard ihre Gebühren für Händlerbanken seit 2017 um mindestens 25 % erhöht haben.
Meine Lesart: Softwarenahe Plattformen wachsen zweistellig, klassische Abwickler kämpfen, und die Kartenwelt wird teurer, nicht billiger. Für Wero und den digitalen Euro stellt sich damit eine praktische Frage, die in den Nutzerzahlen untergeht. Über welchen Dienstleister läuft die A2A-Zahlung im Checkout eines Händlers, zu welchem Preis, mit welchem Betrugsschutz? Wer diese Schicht kontrolliert, entscheidet mit, ob die neuen Verfahren im Handel ankommen.
Drei Innovationen aus Europa
Jetzt zur Frage, was in Europa tatsächlich neu ist und ob es funktioniert.
Innovation 1: Wero, vom P2P-Produkt zur Handelsinfrastruktur
Wero kommt aus dem Überweisen unter Privatpersonen und geht 2026 in den Handel, bisher vor allem online. Als künftige Partner im Onlinehandel nannte die EPI im November 2025 unter anderem Rossmann, Cewe, Zooplus, Hornbach und Veepee, nicht alle davon sind inzwischen live. Bei der ING ging die E-Commerce-Anbindung am 3. Juni 2026 an den Start, zunächst mit Eventim, weitere Händler sollten folgen. Neue Anteilseigner der EPI sind seit Juni 2026 die Erste Bank Österreich und Raiffeisen mit der RBI, N26 und die norisbank bieten Wero seit August an. An der Ladenkasse nennt EuroShop.mag eine Einführung für 2026 und 2027. Laut Bank-Verlag-Interview mit der EPI kommt die kontaktlose Zahlung per NFC ab 2027, ein QR-Code ist nur als nächster Schritt ohne Datum genannt.
Für Händler zählt vor allem der Preis. EuroShop.mag nennt ein Niveau von 0,7 % für Wero, 1 bis 3 % für Karten und 2,5 bis 3,5 % für PayPal. Die Zahlen stehen dort ohne Quellenangabe, eine öffentliche Preisliste gibt es nicht, die Konditionen gelten als verhandelbar.
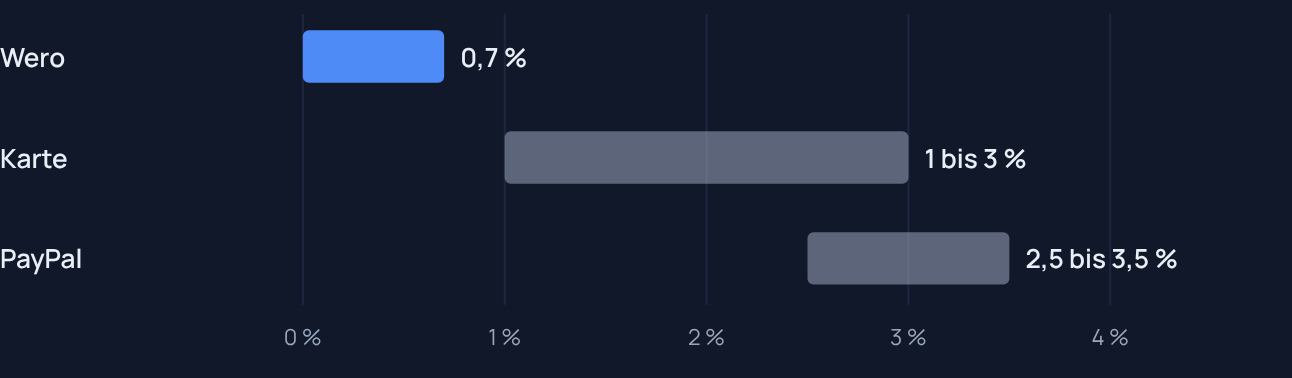
Die Schwachstelle ist die Akzeptanz. Ende April hatte keiner der zehn größten deutschen Onlinehändler Wero integriert, drei Viertel der Händler warteten ab. Die 60 Millionen sind registrierte Nutzer, aktive Zahlen gibt die EPI nicht heraus. Wero wirbt außerdem mit digitaler Souveränität, läuft laut netzpolitik.org aber teilweise auf Amazon-Servern. Wer Unabhängigkeit verspricht, wird an der Infrastruktur gemessen, nicht am Logo.
Bewertung: Wero ist technisch weiter als die Kasse und im Geschäft schwächer, als die Nutzerzahl vermuten lässt. Meine Einschätzung: Ein Verfahren mit 60 Millionen Konten, das keine einzige Zahl zu aktiven Nutzern nennt, hat ein Messproblem oder ein Nutzungsproblem. Beides ist schlecht.
Innovation 2: Der digitale Euro, Infrastruktur statt Produkt
Der politische Fahrplan: Der Rat legte seine Position am 19. Dezember 2025 fest, das Europäische Parlament stimmte am 9. Juli 2026 mit 416 zu 169 Stimmen bei 22 Enthaltungen für die Aufnahme der Verhandlungen. Der Trilog läuft, das Ergebnis ist offen. Die EZB erwartet die Gesetzgebung bis Ende 2026, ein Pilot ist für die zweite Jahreshälfte 2027 geplant und soll zwölf Monate dauern, mit der Möglichkeit einer Verlängerung um bis zu sechs Monate. Als potenzielle Erstausgabe nennt die EZB 2029. Die Bewerbungsphase für den Pilot lief vom 5. März bis 14. Mai 2026, die Auswahl war für Ende Juni vorgesehen.
Die Gestaltungsprinzipien nannte EZB-Direktor Piero Cipollone am 23. September 2026: Halteobergrenzen, keine Verzinsung, kein Besitz für Unternehmen, Co-Badging, also die Kombination mit anderen Zahlverfahren auf einer Karte oder in einer App, und eine Offline-Variante. Seine Formel lautet „public infrastructure for digital payments“. Am 21. September 2026 nahm die EZB außerdem Pontes in Betrieb, mit dem Banken tokenisierte Wertpapiere in Zentralbankgeld abwickeln. Mit dem digitalen Euro für Privatkunden hat das nichts zu tun.
Meine These: Wero und digitaler Euro konkurrieren um dieselbe politische Frage: Braucht Europa eine eigene Zahlungsinfrastruktur, und wem gehört sie?
Das ist meine Interpretation, kein Beschluss. Zur Einordnung: Im Frühjahr 2026 wollte Berichterstatter Navarrete laut heise zunächst nur den Offline-Euro und den Online-Euro nur dann, wenn ein Markttest zeigt, dass es keine private europäische Lösung gibt. In den Verhandlungspositionen von Rat und Parlament ist die Online-Variante laut der Kanzlei Freshfields (15. Juli 2026) nicht an diese Bedingung geknüpft. Je schwächer Wero im Handel bleibt, desto leichter wird es der Politik, die öffentliche Variante zu begründen. Das ist der Hebel, den die Banken hinter Wero unterschätzen.
Bewertung: Der digitale Euro ist kein Produkt, das jemand haben will. Er ist die Infrastruktur, auf der andere Produkte entstehen sollen, und wird deshalb nicht am Nutzererlebnis gemessen werden.
Innovation 3: Der agentenfähige Checkout
Hier muss ich selbst einordnen, denn ein fertiges Produkt gibt es noch nicht. Meine These: Verification of Payee, Request-to-Pay und ein Wallet-Token bilden zusammen die technische Grundlage dafür, dass ein KI-Agent im Namen des Nutzers zahlt, mit Betrugsprüfung und einem Nachweis, was der Kunde freigegeben hat. Damit kommen Trend 2 und Trend 4 zusammen, und die Wallets aus Trend 1 liefern den Unterbau.
An dem Nachweis arbeitet die Branche bereits: Der von Mastercard und Google am 5. März 2026 vorgestellte offene Standard soll kryptografisch belegen, was der Verbraucher tatsächlich erlaubt hat. Europa hat die Bausteine VoP und Request-to-Pay. Was fehlt, ist jemand, der sie zu einem Agenten-Standard zusammensetzt, bevor es andere tun.
Die Schwachstelle: Es ist 2026 noch keine Produktkategorie, sondern ein Standardisierungsrennen. Haftung, Authentifizierung und die Zusammenarbeit mit VoP sind ungeklärt.
Bewertung: Das ist 2026 noch kein Markt, sondern ein Rennen, aber das Rennen hat begonnen, und Europa steht bisher nicht am Start.
Zahlen mit der Brille: viel Ankündigung, wenig Europa
Bezahlen mit Smart Glasses klingt nach Zukunftsmusik, ist in Asien aber schon vorgeführt worden. Ant Group meldete im Juni 2025 die erste solche Zahlung außerhalb des chinesischen Festlands: In Hongkong scannte eine Brille von Meizu einen QR-Code, und der Nutzer gab die Zahlung per Sprachbefehl frei (SCMP, 20. Juni 2025). Am 8. Januar 2026 kündigten Rokid und Ant International auf der CES die Integration von Alipay+ GlassPay in die Rokid-Brillen an. Zahlungen sollen per Sprachsteuerung, Codescan mit der Kamera und biometrischer Authentifizierung laufen, ohne dass der Nutzer zum Telefon greift (PR Newswire). Die Reichweitenzahlen von Alipay+ in der Mitteilung, etwa 1,8 Mrd. Nutzerkonten und mehr als 150 Mio. Händler, sind Firmenangaben und nicht unabhängig geprüft.
In Europa ist die Hardware gerade erst angekommen. Die Meta Ray-Ban Display ist seit dem 13. Oktober 2026 in Deutschland für 899 Euro erhältlich, etwa über die Telekom. In der Beschreibung der Telekom steht keine Zahlungsfunktion. Eine belegte Brillenzahlung eines europäischen Kartennetzes oder einer europäischen Bank habe ich nicht gefunden. Wie viele Zahlungen tatsächlich per Brille laufen, veröffentlicht niemand.
Für den Händler liegt der Reiz im Zusammenspiel mit Trend 4: Wer per Sprache und Kamera zahlt, hat eine Absicht, die ein Agent prüfen kann. Das macht Brillen zum Testfeld für dieselben Fragen, die Agenten stellen, nämlich Identität, Freigabe und Haftung.
Bewertung: Bezahlen mit der Brille ist 2026 eine Ankündigung aus Asien und noch kein europäischer Markt.
Der Konflikt: drei Spannungen
Souveränität gegen Realität. Ein Verfahren, das teilweise auf Amazon-Servern läuft, kann sich Souveränität auf die Fahne schreiben, aber nicht belegen. Das ist ein Etikett, noch kein Zustand.
Reichweite gegen Nutzung. 60 Millionen registrierte Nutzer sind eine Größe, aber kein Umsatz. Bei Zahlverfahren zählen Transaktionen, nicht Konten. mobiFlip und stadt-bremerhaven halten zur Meldung vom 22. September 2026 fest, dass aktive Zahlen nicht ausgewiesen werden. Solange die EPI sie nicht nennt, bleibt die Reichweite eine Behauptung.
Tempo gegen Regulierung. Wero soll laut EPI-Planung 2027 kontaktlos werden, die Erstausgabe des digitalen Euro ist für 2029 geplant, und PSD3 greift als Szenario 2028. Drei Zeitachsen, ein Markt, und der Handel wartet. Agenten warten nicht.
Wer diese drei Spannungen nicht auflöst, wird 2027 über ein Produkt diskutieren, das technisch fertig und kommerziell unentschieden ist.
Drei Uhren, ein Markt
Wer wissen will, wann was passiert, braucht Wero-Fahrplan, Digital-Euro-Zeitplan und Regulierung in einer Übersicht. Der Handel muss auf alle drei Uhren gleichzeitig schauen.
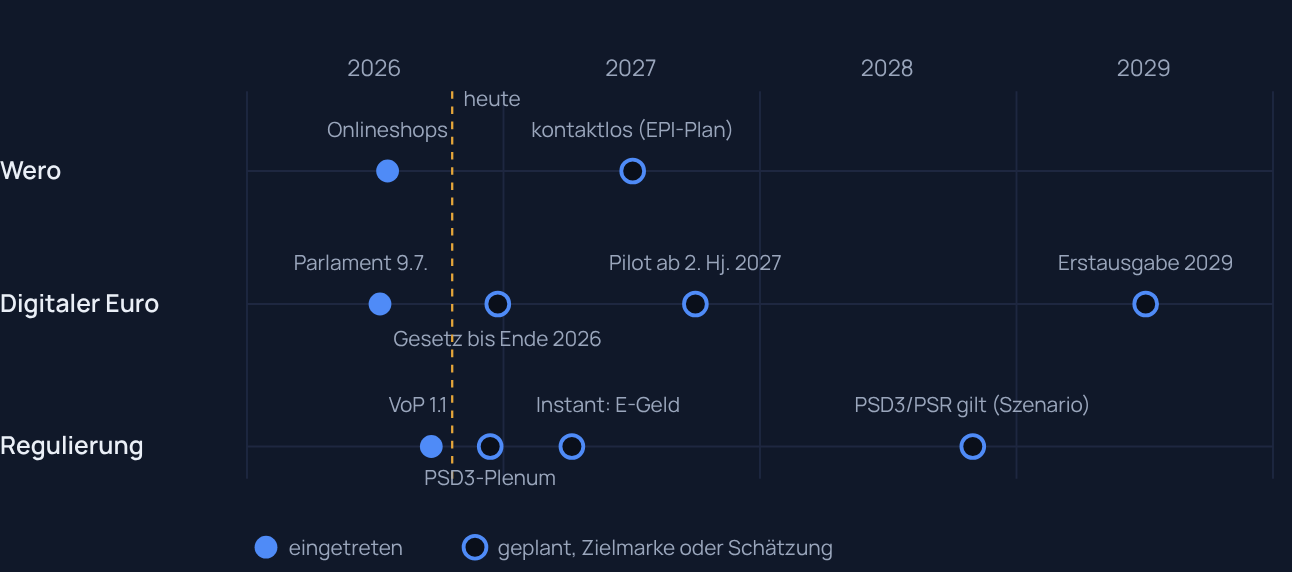
| Zeitpunkt | Bereich | Ereignis | Status |
|---|---|---|---|
| 09.07.2026 | Digitaler Euro | Parlament stimmt für Verhandlungsmandat (416 zu 169) | eingetreten |
| 20.09.2026 | Regulierung | VoP-Rulebook 1.1 in Kraft | eingetreten |
| 21.09.2026 | Digitaler Euro | Start des EZB-Projekts Pontes | eingetreten |
| 23.09.2026 | Digitaler Euro | Rede Cipollone zu den Gestaltungsprinzipien | eingetreten |
| Ende Nov. 2026 | Regulierung | VoP-Rulebook 1.2 und 2.0 sollen erscheinen | angekündigt |
| 14.12.2026 | Regulierung | PSD3-Plenum | indikativ |
| Ende 2026 | Digitaler Euro | Gesetzgebung laut EZB erwartet | Zielmarke |
| 2026 und 2027 | Wero | Einführung an der Ladenkasse | geplant |
| 09.04.2027 | Regulierung | Pflicht für Instant Payments bei E-Geld- und Zahlungsinstituten | terminiert |
| ab 2027 | Wero | kontaktlos (NFC) an der Kasse | laut EPI-Planung |
| 2. Halbjahr 2027 | Digitaler Euro | Pilot, zwölf Monate | geplant |
| Okt./Nov. 2028 | Regulierung | PSD3/PSR-Anwendung | Szenario |
| 2029 | Digitaler Euro | mögliche Erstausgabe | angestrebt |
Stand 19. Oktober 2026. Zielmarken sind nicht rechtsverbindlich. Für Wero gibt es kein bestätigtes Enddatum.
Was jetzt zu tun ist
Europa bekommt eigene Zahlungsinfrastruktur. Offen ist, ob sie schnell genug Akzeptanz findet, bevor Agentic Commerce die Regeln neu schreibt. Daraus folgen vier Schritte.
Händler: Prüfen Sie Wero als Kostenhebel (genanntes Niveau 0,7 % gegenüber 1 bis 3 % bei der Karte, bei verhandelbaren Konditionen), nicht als PR-Projekt, und richten Sie Reklamationsprozesse für den Namensabgleich ein. Fordern Sie von Ihrem Dienstleister die Entscheidungszeit des Betrugsmodells und die Fehlalarmquote.
Banken und Zahlungsdienstleister: Gestalten Sie die Debatte Wero gegen digitaler Euro aktiv mit, statt sie auszusitzen. Das Parlament hat die Verhandlungen eröffnet, und wer schweigt, wird vom Ergebnis überrascht.
Produkt und Strategie: Setzen Sie den agentenfähigen Checkout als Standardisierungsthema auf die Roadmap. Rund 75 Mrd. US-Dollar Zahlungserlöse, die im Basisszenario unter Druck geraten, machen das zur Strategiefrage und nicht zur IT-Frage.
Risiko und Betrug: Ziehen Sie die Betrugsentscheidung in die Autorisierung, und prüfen Sie, ob Ihr Haus zu den zehn Prozent gehört, die mit der Modernisierung begonnen haben.
Methodik
Recherchestand und Faktencheck: 19. Oktober 2026. Alle Punkte, die sich zunächst nicht eindeutig belegen ließen, habe ich noch einmal gegen Primärquellen geprüft, wo es welche gibt. Berücksichtigt wurden vor allem Quellen ab April 2026. Älter und als Hintergrund gekennzeichnet sind: die VoP-Pflicht (Oktober 2025), die EPI-Händlerliste vom November 2025, das Bank-Verlag-Interview mit der EPI vom 30. März 2026, die t-online-Recherche vom 4. März 2026, der Payments-Dive-Bericht vom 5. März 2026, die Mastercard-Studie vom 6. Februar 2026 (aktualisiert am 9. Juli 2026), die Einigung zu PSD3 und PSR vom 27. November 2025, der PSR-Bericht vom März 2025, die Rokid-Mitteilung vom 8. Januar 2026 und die Ant-Meldung vom Juni 2025. Wero-Nutzerzahlen sind registrierte, nicht aktive Nutzer. Nicht öffentlich ausgewiesen und im Text als Leerstelle benannt sind: aktive Wero-Nutzer, Wero-Transaktionsvolumen, Zwischenstände des Trilogs, Zahlungen per Smart Glasses. Tokenisierte Einlagen und Stablecoins habe ich bewusst weitgehend ausgespart, weil mir dafür belastbare Quellen aus 2026 fehlen.
Dieser Artikel enthält KI-generierte Inhalte. Titelbild: KI-generiert, keine echten Marken oder Produkte.
Faktencheck
Jede Quelle dieses Artikels wurde am 19. Oktober 2026 noch einmal aufgerufen und gegen die konkrete Aussage geprüft. Den Status „bestätigt“ bekommt eine Aussage nur, wenn sie in der genannten Quelle so steht. Meine Thesen und Bewertungen sind Meinung und werden hier nicht bewertet.
48 bestätigt · 6 teilweise · 5 nicht belegt, entfernt
Bestätigt: Die Aussage steht in der Quelle. Teilweise: nur teilweise, sinngemäß, aus zweiter Hand oder Angabe des Anbieters selbst. Nicht belegt, entfernt: nicht prüfbar oder nicht bestätigt, deshalb nicht im Artikel.
Was der Faktencheck korrigiert hat
- Lidl, Decathlon und Wero sind bisher im Onlineshop gestartet, nicht an der Filialkasse. Die Ladenkasse ist erst für 2026 und 2027 geplant.
- Die 75 Mrd. US-Dollar von McKinsey sind gefährdete Zahlungserlöse bis 2030 im Basisszenario, keine Gebühren. Der größte Teil davon sind Zinserträge.
- Die Wero-Preisangaben (0,7 %, 1 bis 3 %, 2,5 bis 3,5 %) nennen in der Quelle keine eigene Herkunft.
- Die Behauptung, das Parlament wolle den Online-Euro nur ohne private Lösung, trifft auf die Verhandlungspositionen nicht zu und wurde gestrichen.
- Die Wero-Einführung per QR-Code an der Kasse mit festem Termin ist nicht belegt. Belegt ist NFC ab 2027 laut EPI-Planung.
- Das VoP-Datum war zunächst mit dem 10. Oktober angegeben, richtig ist der 9. Oktober 2025. Die VoP-Rulebooks 1.2 und 2.0 werden Ende November veröffentlicht, sie gelten nicht schon.
- Die Meldung zur Verschiebung in Luxemburg, die Zahl von mehr als 70 Teilnehmern bei der EZB und das ECON-Datum 23. Juni waren nicht prüfbar und sind entfernt.
- Mastercards Wert zur Unterscheidung von Agent und Mensch wurde am 30. September 2026 angekündigt (nicht am 1. Oktober) und gibt eine Wahrscheinlichkeit an. Primärquelle ist die Mastercard-Mitteilung.
- N26 und die norisbank sind keine neuen EPI-Anteilseigner, sie bieten Wero an. Anteilseigner geworden sind Erste Bank Österreich und Raiffeisen. Globus, Expert und Bett1.de ließen sich nicht belegen und sind entfernt.
- Bei Nexi stieg im ersten Halbjahr die Zahl der Transaktionen um 5,6 %, nicht das Volumen um 5 %. Die Angabe „Visa und Mastercard Europa plus 9 %“ ist durch Mastercards Wert (plus 8,5 % in lokaler Währung) ersetzt, der Ingenico-Umsatzrückgang von 11 % ist entfernt.
- Stripes Wachstum von 41 % bezieht sich auf den Umsatz im ersten Halbjahr, die Quelle ist Axios.
- Pontes ist ein Projekt für den Wertpapierhandel zwischen Banken, nicht für Privatkunden. Für Singapur ist der PayNow-Pilot ein Ziel, kein Beschluss.
- Das GENIUS-Gesetz tritt spätestens am 18. Januar 2027 in Kraft, bei früherem Abschluss der Vorschriften früher. Die Länderwerte zu Wallets nennen nur für Deutschland ein Jahr.
Wero und Handel
| Status | Quelle | Aussage | Hinweis |
|---|---|---|---|
| bestätigt | S-Payment: 10 Mio. Wero-Nutzer in Deutschland, 60 Mio. in Europa (10.09.2026) | Zehn Millionen registrierte Nutzer in Deutschland, 60 Millionen in Europa. | Registrierte, keine aktiven Nutzer. |
| bestätigt | mobiFlip: Wero erreicht 60 Millionen registrierte Nutzer (22.09.2026) | 60 Millionen registrierte Nutzer, aktive Zahlen werden nicht ausgewiesen. | |
| bestätigt | EuroShop.mag: Wero 2026, Akzeptanz im Handel (25.08.2026) | Ende April kein Top-10-Onlinehändler mit Wero (Handelsblatt-Recherche, zitiert von EuroShop.mag), rund drei Viertel der Händler warten ab (EHI-Erhebung). Einführung an der Ladenkasse für 2026 und 2027 geplant. | Die Ladenkassen-Planung nennt EuroShop.mag ohne eigene Quelle. |
| teilweise | EuroShop.mag: Gebührenniveau (25.08.2026) | Gebührenniveau 0,7 % (Wero), 1 bis 3 % (Karte), 2,5 bis 3,5 % (PayPal). | Die Zahlen stehen in dem Artikel, eine Quelle für sie nennt er nicht. Kein veröffentlichter Tarif, Konditionen verhandelbar. Im Text ist die Herkunft deshalb ausdrücklich benannt. |
| bestätigt | EPI: Decathlon führt Wero in Deutschland ein (20.07.2026) | Wero ist seit dem 21. Juli 2026 im Decathlon-Onlineshop wählbar, die Zahlung wird in der Banking-App bestätigt. Die Filialen sind als nächster Schritt geplant. | Angebunden ist der Onlineshop, nicht die Filiale. |
| bestätigt | EPI: Lidl (Schwarz Gruppe) wählt Wero (24.07.2026) | Wero ist ab Juli 2026 auf Lidl.de nutzbar. Die Mitteilung nennt keine Filialen. | |
| bestätigt | IT-Finanzmagazin: EPI startet Wero im deutschen Onlinehandel und VR Payment (17./18.11.2025) | Als künftige Wero-Händler im Onlinehandel genannt: unter anderem Rossmann, Cewe, Zooplus, Hornbach und Veepee, Eventim war bereits live. | Zum Stand November 2025, nicht jeder dieser Händler ist inzwischen live. |
| bestätigt | ING: Wero im E-Commerce (03.06.2026) | Start der E-Commerce-Anbindung, zunächst mit Eventim; weitere Händler sollen folgen. | |
| bestätigt | Bank-Verlag: Interview mit Chris Scheuermann (EPI) (30.03.2026) | Kontaktlose Zahlung per NFC ab 2027; QR-Code nur als nächster Schritt ohne Datum. | Planung der EPI, kein bestätigter Termin. |
| bestätigt | Erste Group: EPI begrüßt Erste Bank Österreich und FinTech Futures (22./23.06.2026) | Erste Bank Österreich und Raiffeisen (mit der Raiffeisen Bank International) werden Anteilseigner der EPI. | |
| bestätigt | FinTech Futures: N26 bindet Wero ein und EPI: norisbank führt Wero ein (05. und 13.08.2026) | N26 und die norisbank bieten Wero inzwischen an. | Beide werden dort als Anbieter von Wero beschrieben, nicht als Anteilseigner. Eine frühere Fassung dieses Artikels hatte sie fälschlich zu den Anteilseignern gezählt. |
| bestätigt | EPI: Wero startet in Deutschland (02.07.2024) | Start in Deutschland am 2. Juli 2024, zunächst mit Überweisungen unter Privatpersonen. | |
| bestätigt | netzpolitik.org: Wero nutzt Amazon-Server (2026) | Wero läuft teilweise auf Amazon-Servern. | |
| nicht belegt, entfernt | LuxTimes: Wero-Start in Luxemburg (2026) | Start in Luxemburg von Juni auf den 1. September verschoben. | Seite war nicht abrufbar, Aussage nicht prüfbar. Aus dem Artikel entfernt. |
| nicht belegt, entfernt | Lebensmittel Zeitung (dm) (August 2026) | dm bindet Wero am 25.08.2026 im Onlineshop an. | Nur von der Lebensmittel Zeitung gemeldet, von dm nicht bestätigt. Nicht aufgenommen. |
| nicht belegt, entfernt | Globus, Expert, Bett1.de (November 2025) | Globus, Expert und Bett1.de als Wero-Händler. | In keiner der geprüften EPI- und Presseauskünfte genannt. Aus dem Artikel entfernt. |
Digitaler Euro und Regulierung
| Status | Quelle | Aussage | Hinweis |
|---|---|---|---|
| bestätigt | EZB: FAQ digitaler Euro und Pilot-FAQ (2026) | Zentralbankgeld, direkte Verbindlichkeit der EZB; Gesetzgebung bis Ende 2026 erwartet; Pilot geplant im 2. Halbjahr 2027 über zwölf Monate (Verlängerung bis zu sechs Monate möglich); mögliche Erstausgabe 2029; Bewerbungsphase 5.03. bis 14.05.2026. | Termine sind Planungen der EZB, keine Beschlüsse. |
| bestätigt | EZB: Rede von Piero Cipollone (23.09.2026) | Gestaltungsprinzipien: Halteobergrenzen, keine Verzinsung, kein Besitz für Unternehmen, Co-Badging, Offline-Variante; Formel „public infrastructure for digital payments“. | |
| bestätigt | Euronews: EZB startet Pontes (21.09.2026) | Pontes ging am 21. September 2026 an den Start und wickelt tokenisierte Wertpapiere zwischen Banken in Zentralbankgeld ab. | Großhandelsprojekt, nicht der digitale Euro für Privatkunden. |
| nicht belegt, entfernt | EZB: Innovationsplattform (2026) | Mehr als 70 Teilnehmer auf der Innovationsplattform der EZB. | Zahl nicht bestätigt. Entfernt. |
| bestätigt | Sofia Globe: Parlament stimmt für Verhandlungen zum digitalen Euro und Electronic Payments International (10.07.2026) | Plenarabstimmung am 9. Juli 2026: 416 Ja, 169 Nein, 22 Enthaltungen; Trilog läuft, Ergebnis offen. Ratsposition vom 19.12.2025. | |
| bestätigt | Freshfields: Digital euro enters trilogues (15.07.2026) | Beide Mandate sehen eine Online- und eine Offline-Variante vor; die Online-Variante ist nicht an das Fehlen einer privaten Lösung geknüpft. | Korrigiert die frühere Annahme, das Parlament verlange diese Bedingung. |
| bestätigt | heise: Digitaler Euro, EU-Parlament-Verhandlungsführer gegen Online-Nutzung und Euronews (Frühjahr 2026, Euronews 27.02.2026) | Berichterstatter Navarrete wollte zunächst den Offline-Euro. Den Online-Euro sollte es nur geben, wenn ein Markttest zeigt, dass keine paneuropäische private Lösung verfügbar ist (heise). Euronews nennt am 27.02.2026 sein Eintreten für ein reines Offline-Modell. | Das heise-Stück trägt kein Datum, es verweist auf eine Abstimmung im Frühjahr. Frühe Position, nicht die finalen Mandate. |
| nicht belegt, entfernt | Europäisches Parlament: Legislative Train (2026) | Abstimmung im Wirtschaftsausschuss am 23. Juni 2026. | Seite für den Abruf gesperrt, Datum nicht prüfbar. Aus dem Text entfernt. |
| bestätigt | Transaction Intelligence: Where the payments package actually is (September 2026) | Coreper billigte am 22.04. die Kompromisstexte; Wirtschaftsausschuss 05.05.; Plenum 14.12.2026 indikativ; Anwendung Oktober/November 2028 als Szenario. | Quelle betont: Szenarien, keine Prognosen. |
| bestätigt | Europäisches Parlament: Payment services deal (27.11.2025) | Vorläufige Einigung zu PSD3 und PSR: Gibt sich ein Betrüger als Mitarbeiter des Zahlungsdienstleisters aus, muss dieser den vollen Betrag erstatten (wenn der Kunde Anzeige erstattet und den Dienstleister informiert). Der Dienstleister haftet auch bei mangelhafter Betrugsabwehr. | Einigung, noch nicht in Kraft. |
| bestätigt | EZB: Instant Payments Regulation (2026) | Empfangen seit 09.01.2025, Senden seit 09.10.2025, VoP seit 09.10.2025 im Euroraum; E-Geld- und Zahlungsinstitute ab 09.04.2027. | |
| bestätigt | EPC: Verification of Payee (2026) | VoP-Rulebook 1.1 wirksam seit 20.09.2026; Version 1.2 und 2.0 sollen Ende November 2026 veröffentlicht werden. | |
| bestätigt | Verbraucherzentrale: Wie gut klappt der neue Namensabgleich? (17.03.2026) | Die Umsetzung des Namensabgleichs unterscheidet sich von Institut zu Institut. |
Betrug und KI
| Status | Quelle | Aussage | Hinweis |
|---|---|---|---|
| bestätigt | t-online: Banken kämpfen gegen Betrugswelle (04.03.2026) | BioCatch-Umfrage unter 1.200 Banking-Führungskräften; Instant Payments werden in einigen europäischen Ländern mit einem Anstieg der Betrugsfälle um 110 % verbunden; früher Stunden oder Tage für die Prüfung, heute oft wenige Sekunden; in Deutschland erwägen drei Viertel eine Modernisierung, einer von zehn hat begonnen. | Umfrage eines Anbieters von Betrugserkennung. |
| bestätigt | BankingHub (zeb): Only AI can stop AI (2026) | Generative KI macht Angriffe billiger: gefälschte Stimmen, Phishing, synthetische Identitäten. | |
| bestätigt | Mastercard: AI is helping banks save millions (06.02.2026, aktualisiert 09.07.2026) | 300 befragte Führungskräfte; 42 % der Issuer und 26 % der Acquirer wehrten mehr als 5 Mio. US-Dollar ab; 83 % weniger Fehlalarme; 90 % erwarten höhere Verluste ohne KI; 61 % synthetischer Identitätsbetrug, 60 % Impersonation-Scams; 4,3 gegenüber 2,2 Mio. US-Dollar. | Studie eines Anbieters dieser Systeme. |
Agentic Commerce
| Status | Quelle | Aussage | Hinweis |
|---|---|---|---|
| bestätigt | McKinsey: Global Payments Report 2026 (25.09.2026) | Bis 2030 rund 75 Mrd. US-Dollar weltweite Zahlungserlöse unter Druck im Basisszenario (160 Mrd. im aggressiven), davon rund 65 Mrd. Zinserträge auf Einlagen und rund 10 Mrd. Kartenerlöse; bis zu 110 Mrd. jährliches Produktivitätspotenzial, netto 15 bis 20 % Kostensenkung. | Im ersten Entwurf stand „Gebühren“, das war falsch. |
| bestätigt | Payments Dive: Visa, Mastercard jockey to set agentic standards (05.03.2026) | Agentische Zahlungen könnten bis 2030 Konsumausgaben von 3 bis 5 Billionen US-Dollar antreiben; konkurrierende Standards; Mastercard und Google stellen einen offenen Standard für nachweisbare Nutzerfreigabe vor, unterstützt von Worldpay, Fiserv, Checkout.com und Adyen. | Die Billionen-Zahl ist eine Prognose. |
| bestätigt | Visa: Trusted Agent Protocol (14.10.2025) | Visa stellt das Trusted Agent Protocol vor, entwickelt mit Cloudflare, damit Händler vertrauenswürdige Agenten von schädlichen Bots unterscheiden können. | Primärquelle. |
| bestätigt | FashionNetwork: Google stellt Universal Commerce Protocol vor (13.01.2026) | Google stellt auf der NRF das Universal Commerce Protocol vor, unterstützt unter anderem von Shopify, Stripe, Visa und Adyen. | Fachpresse über die Ankündigung. |
| bestätigt | Stripe: Shared Payment Tokens (2026) | Shared Payment Tokens sind begrenzte Zahlungsdaten für Käufe, die ein Agent auslöst. | Primärquelle (Dokumentation). |
| bestätigt | Mastercard: New trust and intelligence services (30.09.2026) | Mastercard führt einen Wert ein, der die Wahrscheinlichkeit angibt, dass ein KI-Agent eine Transaktion ausgelöst hat, Test in den USA, Teil von Agent Pay. | Primärquelle. Eine frühere Fassung stützte sich auf einen Agenturblog und nannte den 1. Oktober. |
Zahlungsabwicklung und Wallets
| Status | Quelle | Aussage | Hinweis |
|---|---|---|---|
| bestätigt | Adyen: H1 2026 Financial Results (13.08.2026) | Verarbeitetes Volumen 803,8 Mrd. Euro (plus 24 %), Nettoumsatz 1.302,9 Mio. Euro (plus 19 %). | Primärquelle. |
| bestätigt | Axios: Stripe-Aktionärsbrief (19.08.2026) | Stripes Umsatz stieg im ersten Halbjahr 2026 um 41 % gegenüber dem Vorjahr. | Axios nennt „revenue“, nicht „net revenue“. Im Text steht deshalb „Umsatz“. |
| bestätigt | Crowdfund Insider: Ingenico (17.08.2026) | Ingenico erhält 150 Mio. Euro frisches Kapital, angeführt von PIMCO, im Zuge einer Neuordnung der Finanzierung. | Die frühere Angabe „Umsatz 2025 minus 11 %“ war nicht belegbar und ist entfernt. |
| bestätigt | Finance Magnates: Nexi (29.07.2026) | Merchant Solutions: Umsatz im zweiten Quartal 522 Mio. Euro (minus 0,2 %); Zahl der Händlertransaktionen im ersten Halbjahr plus 5,6 %. | Eine frühere Fassung nannte „Volumen plus 5 %“, das war ungenau. |
| bestätigt | girocard: Halbjahreszahlen 2026 (25.08.2026) | Umsatz im ersten Halbjahr 151,9 Mrd. Euro (plus 0,8 %); 1.397.000 aktive Terminals (plus 11,1 %). | Primärquelle. |
| bestätigt | Mastercard: Ergebnisse zweites Quartal 2026 (SEC) (30.07.2026) | Europa: Bruttoumsatzvolumen plus 8,5 % in lokaler Währung (plus 9,6 % in US-Dollar). | Primärquelle. Eine frühere Angabe zu Visa in Europa ist entfernt, die Ergebnismeldung von Visa weist Europa nicht gesondert aus. |
| bestätigt | PSR: Market review of card scheme and processing fees (06.03.2025) | Visa und Mastercard haben ihre Gebühren für Händlerbanken seit 2017 um mindestens 25 % erhöht, mindestens 170 Mio. Pfund Mehrkosten pro Jahr. | Primärquelle, Abschlussbericht vom März 2025. |
| bestätigt | Worldpay/Global Payments: Global Payments Report 2026 (31.03.2026) | Wallets 56 % des E-Commerce-Zahlungswerts, 33 % an der Kasse (Werte 2025); Payment-Apps 46 % der Kassenumsätze 2030; 63.000 Verbraucher in 42 Märkten; Wero arbeitet daran, zersplitterte Systeme in Europa zusammenzuführen. | Veröffentlichung am 31. März 2026 laut Payment Expert, die Seite von Worldpay zeigt ein uneindeutiges Datum. |
USA und Asien
| Status | Quelle | Aussage | Hinweis |
|---|---|---|---|
| bestätigt | Payment Expert: Digital wallets, Worldpay GPR 2026 (01.04.2026) | Wallet-Anteile am Zahlungswert: USA 39 % online, 17 % Kasse; China (Alipay und WeChat Pay) 89 % und 87 %; Indien (UPI-getriebene Wallets) 68 % und 61 %; Deutschland 52 % online (2025). | Die Länderwerte stehen in der Auswertung von Payment Expert, nicht auf der Worldpay-Seite. Ein Jahr nennt die Quelle nur für Deutschland und die globalen Werte. Kartenfinanzierte Wallets zählen als Wallet. |
| bestätigt | Outlook Money: UPI im September 2026 (02.10.2026) | 24,07 Mrd. Transaktionen im Wert von 29,37 Lakh Crore Rupien (29,37 Billionen), plus 23 % beziehungsweise plus 18 % zum Vorjahr, rund 802 Mio. pro Tag. | Der durchschnittliche Wert je Zahlung (rund 1.220 Rupien) ist meine Berechnung. |
| bestätigt | PYMNTS: Interoperability drives Asia-Pacific’s agenda (02.09.2026) | Project Nexus, von der BIZ unterstützt, soll die Echtzeitsysteme von Malaysia, Singapur, Thailand, Indonesien und den Philippinen verbinden. Singapur prüft eine zweite Generation von PayNow mit einer Brücke zu NETS-QR, ein Pilot ist für Ende 2026 angepeilt. | Der Pilot ist ein Ziel, kein bestätigter Termin. |
| teilweise | PYMNTS: Gespräche zu UPI und Alipay+ (02.09.2026) | Indien soll mit Ant International über eine Verbindung von UPI und Alipay+ sprechen. | In der Quelle nur „laut Berichten“, verlinkt auf einen Reuters-Beitrag vom 2. Februar 2026. Eine Bestätigung der Beteiligten liegt mir nicht vor, im Text steht deshalb „laut Berichten“. |
| bestätigt | Zelle: Pressemitteilung zu 2025 (11.02.2026) | Mehr als 1,2 Billionen US-Dollar gesendet (plus 20 %), 4,2 Mrd. Transaktionen. | Angabe von Zelle selbst. |
| bestätigt | Digital Transactions: FedNow und RTP (Juli 2026) | FedNow: mehr als 1.800 Institute, im 1. Quartal 2026 2,7 Mio. Transaktionen über 271,3 Mrd. US-Dollar. RTP: 128 Mio. Transaktionen über 480 Mrd. US-Dollar. | Monatswerte und Durchschnittsbeträge in den Grafiken sind meine Umrechnung. |
| bestätigt | Stablecoin Insider: GENIUS Act, Frist 18. Juli und Decrypt: Unterzeichnung (2025 und 2026) | GENIUS Act am 18.07.2025 unterzeichnet; er tritt am 18.01.2027 in Kraft oder 120 Tage nach den endgültigen Vorschriften, falls früher; die Frist für die Vorschriften lief am 18.07.2026 ab, ohne dass sie final waren (Tazapay). | Den Gesetzestext auf congress.gov konnte ich nicht abrufen, die Angaben stützen sich auf zwei Auswertungen und Berichte. |
Smart Glasses
| Status | Quelle | Aussage | Hinweis |
|---|---|---|---|
| bestätigt | SCMP: Ant Group und Smart-Glasses-Zahlungen (20.06.2025) | Erste Brillenzahlung außerhalb des chinesischen Festlands in Hongkong (Meizu-Brille, QR-Code, Freigabe per Sprachbefehl). | |
| teilweise | PR Newswire: Rokid und Ant International (08.01.2026) | Ankündigung der Integration von Alipay+ GlassPay in Rokid-Brillen (Sprache, Kamera-Scan, Biometrie); 1,8 Mrd. Konten, über 150 Mio. Händler bei Alipay+. | Die Ankündigung ist belegt. Die Reichweitenzahlen sind Firmenangaben und nicht unabhängig geprüft. |
| bestätigt | Telekom: Verkaufsstart Meta Ray-Ban Display (13.10.2026) | Verkaufsstart in Deutschland, 899 Euro; in der Beschreibung keine Zahlungsfunktion. | |
| teilweise | Eigene Recherche (19.10.2026) | Eine Brillenzahlung eines europäischen Kartennetzes oder einer europäischen Bank habe ich nicht gefunden. | Das ist kein Beleg, sondern das Ergebnis meiner Suche. Dass es so etwas nicht gibt, lässt sich nicht beweisen. |
Eigene Darstellung
| Status | Quelle | Aussage | Hinweis |
|---|---|---|---|
| teilweise | Grafik 1 · Die Reise einer Zahlung (19.10.2026) | Vereinfachtes Schema der Beteiligten von Kunde und Agent bis Kundenbank, mit KI-Einsätzen an mehreren Stationen. | Eigene Darstellung, keine Quelle. Einzelne KI-Einsätze stützen sich auf Mastercard, siehe oben. |
| teilweise | Grafik 5 · So läuft ein Agenten-Checkout (19.10.2026) | Vereinfachtes Schema in fünf Stufen vom Nutzer bis zur Abrechnung, mit den vier Protokollen und drei Prüfungen. | Eigene Darstellung. Protokolle, Mastercard-Wert und Freigabe-Standard sind oben belegt, die Reihenfolge der Stufen ist vereinfacht. |
Teilweise KI-generiert und KI-recherchiert
Recherche, Entwurf, Grafiken, Titelbild und diese Quellenprüfung sind mit Hilfe von KI entstanden. Fehler sind trotz der Prüfung möglich, vor allem bei Quellen, die ich nicht abrufen konnte. Die Thesen, Bewertungen und Handlungsempfehlungen stammen von mir. Wenn Sie einen Fehler finden, schreiben Sie mir, ich korrigiere ihn.